Infraestrutura: investindo na transformação do Brasil Leonardo Ono (Gestor de crédito privado na Legacy Capital), Pierre Massari Jadoul (Diretor Executivo de Crédito Privado ARX Investimentos), Petrônio Cançado (Head e Gestor de Crédito Privado OCCAM Brasil) e Renato Chaladovsky (Head of Credit Trading – Managing Director XP) " data-image-caption="
Pierre Jadoul, gestor da ARX Investimentos (Foto: Fabio Rizzato / InfoMoney)
" data-large-file="https://www.infomoney.com.br/wp-content/uploads/2026/07/expert-xp-popup-infraestrutura-03.jpg?fit=1100%2C700&quality=70&strip=all" />A forte alta das taxas das NTN-Bs, títulos públicos atrelados à inflação medida pelo IPCA, no dia seguinte à reeleição do presidente Luiz Inácio Lula da Silva puxou também o rendimento dos títulos privados isentos de Imposto de Renda (IR). Como a NTN-B passou a pagar quase 8% ao ano acima da inflação, debêntures de infraestrutura de longo prazo e de baixo risco, com classificação AAA, passaram a oferecer cerca de 8% sem IR. Isso equivale a 9,40% em um papel tributado, considerando a alíquota de 15% para aplicações acima de dois anos.
“Temos papéis de empresas de classificação de baixo risco, triplo A, como Sabesp, Cteep, com taxas de 0,10 ponto percentual acima das NTN-B e sem imposto, são taxas grotescas”, afirma Pierre Jadoul, responsável pela área de crédito da ARX Investimentos.
Ele pondera, porém, que esses papéis têm risco no curto prazo, já que os fundos de debêntures incentivadas vêm registrando saques. “É possível que esses fundos tenham de vender papéis para fazer caixa para os saques nas próximas semanas e esse juro e o spread vão subir e podem trazer perdas para o investidor”, alerta.
Levantamento da consultoria Vitrify, com dados calculados pela C2P, mostra a oscilação das taxas dos papéis privados. A mediana das taxas de 205 papéis indexados ao IPCA, entre debêntures incentivadas, Certificados de Recebíveis Imobiliários (CRIs) e Certificados de Recebíveis do Agronegócio (CRAs), estava em 8,60% ao ano acima da inflação na sexta-feira anterior ao primeiro turno. Depois, recuou para cerca de 7,90% em 9 de outubro. No dia seguinte ao segundo turno, voltou a 8,60% e, na quinta-feira (29), já batia 8,92%.
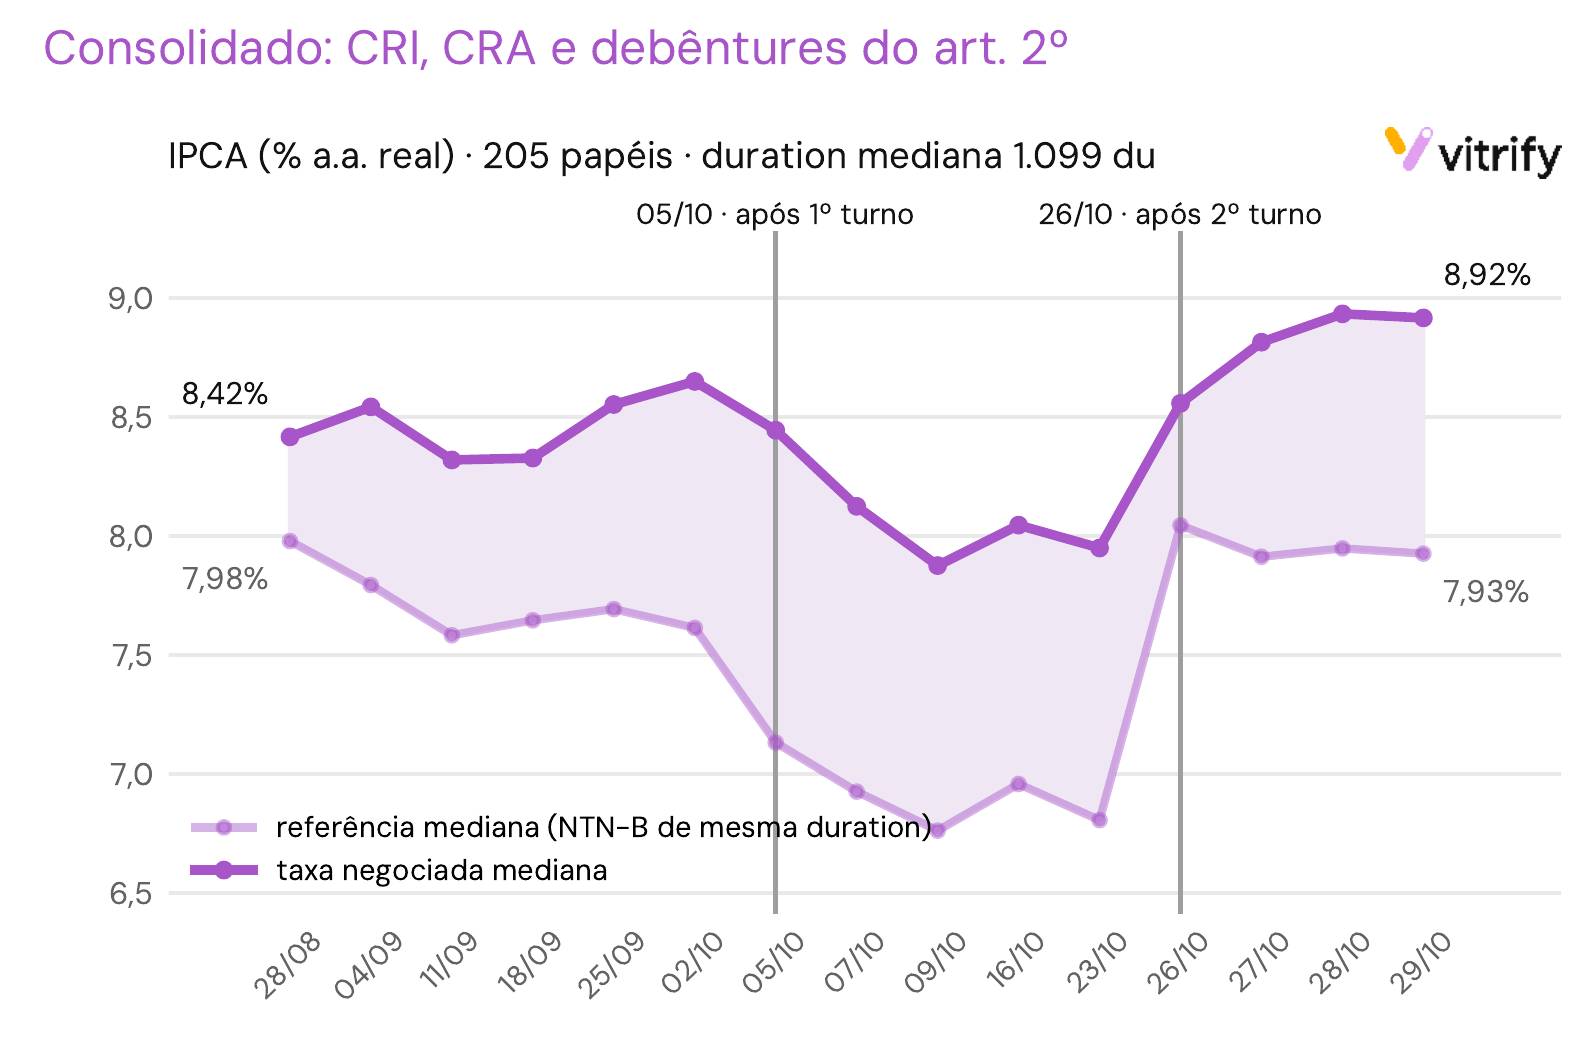
O ajuste, no entanto, não acompanhou o ritmo dos títulos do governo, o que mexeu com o spread, a diferença entre a taxa do papel privado e a do título público de prazo equivalente. “O que se vê é que houve uma reação mais lenta das taxas dos papéis privados no mercado secundário em relação ao referencial do Tesouro, por isso os spreads caíram, mas aos poucos voltaram a subir”, diz Daniel Magalhães, cofundador da Vitrify.
A amostra considera apenas papéis isentos negociados em todos os 15 pregões analisados, entre 28 de agosto e 29 de outubro. Ficam de fora, entre outros, os títulos do grupo Raízen, que está em recuperação extrajudicial. Como os prazos médios dos papéis diferem entre os instrumentos, os níveis de taxa não são diretamente comparáveis entre debêntures, CRIs e CRAs.
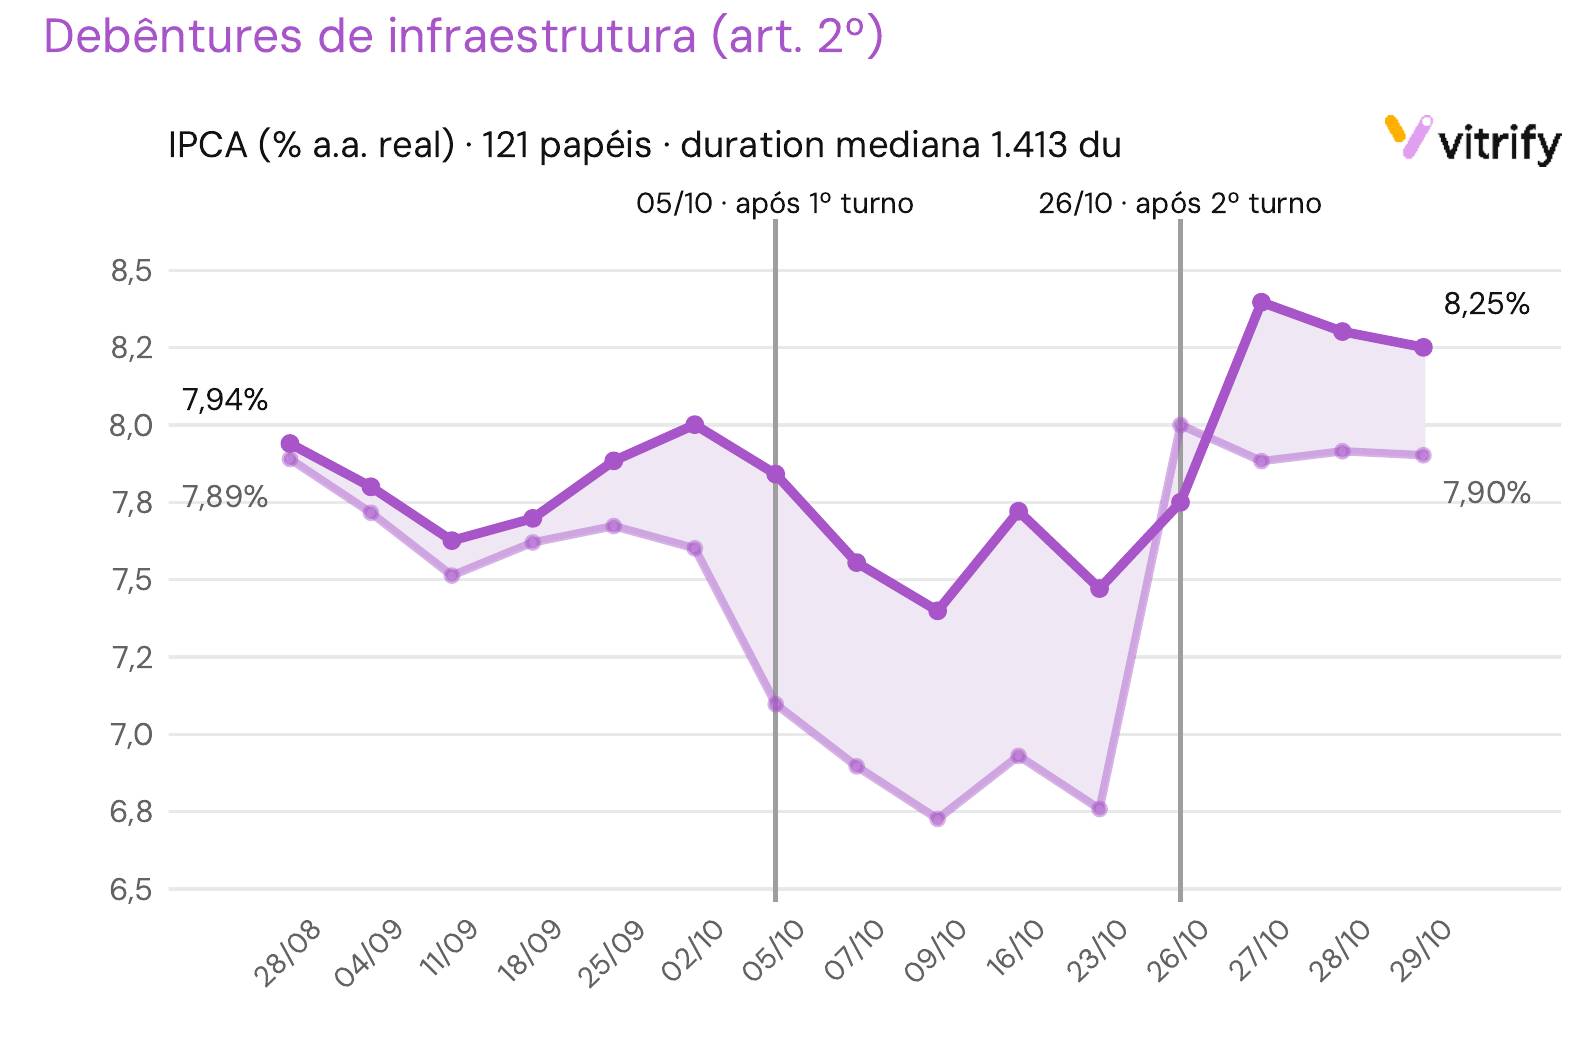
Nas debêntures de infraestrutura, a amostra de 121 papéis mostra que a taxa mediana atingiu a mínima de 7,40% após o primeiro turno. No dia seguinte ao segundo turno, saltou para 7,80%, ainda abaixo da taxa da NTN-B de prazo equivalente, e bateu cerca de 8,35% em 27 de outubro. Na quinta-feira, encerrou em 8,25% ao ano, com a diferença em relação ao título público voltando a subir ao longo da semana.
Nos CRIs, a variação foi menor. A taxa subiu para perto de 9,45% logo após o primeiro turno e recuou para cerca de 8,9% na sexta-feira anterior ao segundo turno. Em seguida, voltou a 9,5% após a votação e terminou a quinta-feira em 9,26%. Já nos CRAs, as taxas recuaram para cerca de 10,7% em 16 de outubro e subiram para 12,17% na quinta-feira. Todas as taxas são isentas de IR.
Nos papéis prefixados, que pagam taxa fixa, sem correção pela inflação, a alta também foi forte. A mediana dos 62 papéis desse grupo na amostra passou de cerca de 15,1% na sexta-feira anterior ao segundo turno para 17,11% na quinta-feira, e os CRAs prefixados alcançaram 18,93%.
Jadoul vê dois vetores de compra no mercado de debêntures incentivadas no pós-eleição, que ajudaram a reduzir um pouco os spreads logo após o resultado. O primeiro foi a entrada de escritórios de gestão de patrimônio (wealth management) e de tesourarias de bancos, que compraram papéis de olho no nível das taxas, e não na diferença em relação ao título público, para revender a clientes pessoas físicas após a forte alta. “Com a alta das NTN-Bs puxando os juros das incentivadas, começou logo na segunda-feira uma corrida para compra mais de olho na taxa nominal que no spread em relação ao título público”, conta.
O segundo movimento veio do burburinho sobre a possibilidade de o governo acabar com a isenção desses papéis. Esse tipo de notícia costuma provocar uma corrida por títulos isentos, já que a expectativa é que eventuais mudanças não atinjam os papéis em circulação. “Mas primeiro falaram que o governo estudava um IOF, depois o governo desmentiu e agora falam em outra forma de tributar, mas isso tudo acaba levando o mercado a ter uma procura maior e fechar um pouco os spreads em relação aos títulos públicos, apesar da alta dos ativos de risco do mercado em geral”, aponta.

O gestor, ainda assim, vê com reserva a queda dos spreads das debêntures incentivadas, porque as informações são de que a indústria de fundos incentivados ainda registra resgates. “O investidor tem de ficar cauteloso sobre quão profundas são as compras que estão ocorrendo, pois se tem resgate na indústria de fundos, é difícil ver se os fundos vão ter caixa para cobrir os resgates”, ressalta.
A alta das taxas e dos spreads dos papéis privados ao longo da semana passada também deve pesar nas cotas dos fundos de infraestrutura nos próximos dias, o que pode estimular mais resgates, alerta um gestor de fundos de crédito que pediu para não ter o nome citado.
Para Jadoul, com a NTN-B nesse patamar, seria natural que o spread dos papéis privados ficasse perto de zero. Como esses papéis são isentos, a mesma taxa da NTN-B vale mais para a pessoa física. “Com a isenção, essa taxa se torna grotesca”, diz. “E um título IPCA isento é um dos principais instrumentos para se proteger em caso de o cenário econômico se complicar e a inflação aumentar, melhor até que CDI”, completa.
O gestor da ARX lembra também que infraestrutura é um dos setores mais resilientes da economia, por ser mais regulado, em geral ligado a serviços essenciais como saneamento, rodovias e energia, e por ter receitas casadas e constantes. “Não são como varejo discricionário, que está mais sujeito ao impacto dos juros altos”, afirma.
Na avaliação dele, a maior exposição ao ciclo econômico está no segmento ligado a telecomunicações, como os serviços de internet. Essas empresas têm produtos mais padronizados, enfrentam mais concorrência e podem ter dificuldade para repassar custos. Outro segmento mais sensível é o de projetos de energia renovável, como eólica e solar, afetados pelo curtailment, os cortes de geração em períodos de excesso de oferta de energia, que reduzem os ganhos das empresas. “Temos cortes de 25%, 30% de consumo de energia, com isso é difícil um projeto parar de pé”, diz.
The post Títulos isentos de IR pagam taxas “grotescas” após eleição, mas risco cresce appeared first on InfoMoney.