Pequenos negócios que receberam consultoria do Sebrae registraram taxa de sobrevivência de 77% após cinco anos de funcionamento, contra 55% entre empresas que não tiveram esse acompanhamento. O resultado faz parte de um estudo divulgado em setembro pela instituição, que aponta a relação entre orientação empresarial e continuidade das operações.
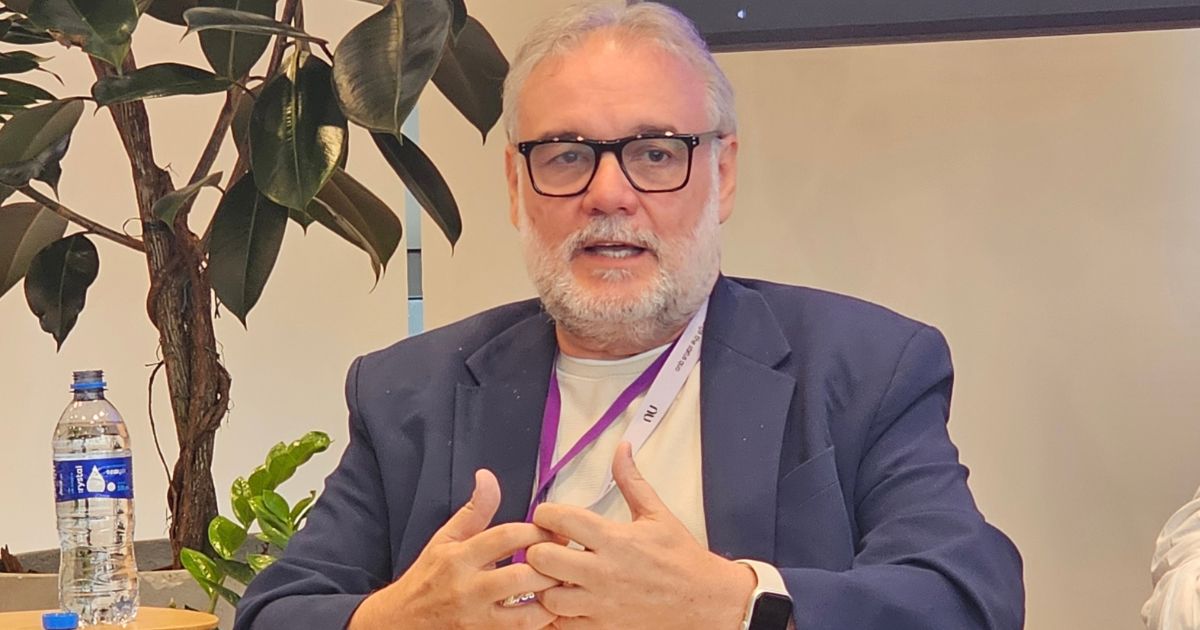
A importância do acompanhamento voltou a ser discutida na quinta-feira (8), durante evento do Nubank, em São Paulo. Na ocasião, o gerente de capitalização e serviços financeiros do Sebrae, Valdir Oliveira, apresentou resultados de levantamentos sobre crédito assistido e defendeu que a tecnologia precisa contribuir para ganhos efetivos de produtividade.
Segundo o estudo Avaliação de Impacto da Consultoria Sebrae na Sobrevivência dos Pequenos Negócios, o atendimento da instituição está associado a uma redução de 68% no risco de encerramento das atividades. A diferença nas taxas de sobrevivência entre empresas atendidas e não atendidas, de aproximadamente 14 pontos percentuais no primeiro ano, chega a quase 22 pontos percentuais ao final de cinco anos.
Entre os microempreendedores individuais (MEIs), a diferença é ainda maior. Quase 65% dos negócios que receberam consultoria permaneciam ativos após cinco anos, ante 33,7% daqueles que não contaram com o serviço.
Já entre micro e pequenas empresas, a taxa de sobrevivência foi de aproximadamente 85% para as atendidas, contra 70% para as demais.
Leia também: PX Data vira Luria e aposta em IA corporativa independente de modelos
Crédito assistido apresenta resultados em adimplência e sobrevivência
Além do acompanhamento da gestão, o Sebrae defende que o financiamento seja contratado de acordo com as necessidades e a capacidade de pagamento de cada negócio. A preocupação é evitar que recursos destinados ao crescimento se transformem em endividamento sem retorno para a operação.
“Crédito é como remédio: se for dado na posologia certa, ele salva o paciente. Se você errar a posologia, você coloca em risco a vida do paciente”, compara Oliveira.
O gerente apresentou um levantamento que comparou dois grupos de empreendedores com acesso a crédito garantido pelo fundo de aval do Sebrae. O primeiro também recebeu consultoria da instituição, enquanto o segundo contratou o financiamento sem esse acompanhamento.
Segundo Oliveira, os clientes que combinaram as duas modalidades de apoio apresentaram índice de adimplência 31% superior ao do grupo que recebeu apenas o crédito garantido.
Em outra análise, realizada em parceria com uma instituição financeira e baseada em 10 anos de operações, o Sebrae identificou que 92% das empresas que receberam crédito e consultoria permaneciam ativas após o sexto ano, de acordo com os dados apresentados pelo gerente.
Os estudos citados durante o evento não tiveram suas metodologias detalhadas. Também não foi esclarecido se a diferença de 31% na adimplência corresponde a uma variação relativa do indicador.
Oliveira afirma ainda que outros levantamentos da instituição associam o crédito acompanhado de orientação ao aumento do faturamento, da geração de empregos e da massa salarial dos trabalhadores. Ele não apresentou percentuais para esses resultados.
Um estudo publicado em setembro de 2025 pelo Sebrae e pelo Banco do Nordeste também apontou diferenças na continuidade das operações. Entre micro e pequenas empresas que receberam crédito e consultoria, a taxa de sobrevivência chegou a 89,5% em seis anos, seis pontos percentuais acima da registrada entre negócios sem esse apoio.
O levantamento identificou ainda redução de aproximadamente 50% no risco de encerramento das atividades.
Os resultados fazem parte de estudos distintos, com períodos e grupos analisados diferentes, e não devem ser interpretados como indicadores diretamente comparáveis.
Sebrae vê produtividade como desafio além da burocracia
O impacto das tarefas administrativas sobre os pequenos negócios também entrou na discussão. Uma pesquisa do Nu Empresas, realizada pela Bridge Research com 1.200 empreendedores, mostrou que os proprietários dedicam, em média, nove horas por semana a atividades financeiras e burocráticas.
O levantamento identificou ainda que 45% dos participantes já perderam oportunidades de negócio enquanto resolviam essas questões. Outros 85% deixaram de realizar alguma atividade considerada essencial nos três meses anteriores à pesquisa.
Para o Sebrae, a redução desse tempo precisa ser acompanhada de mudanças na forma como as empresas trabalham.
“Não adianta ele ter tempo se isso não se transformar em produtividade para ele. Esse é o nosso grande desafio”, afirma Oliveira.
A avaliação desloca o debate da simples eliminação de tarefas para o aproveitamento dos recursos disponíveis. Um empreendedor pode gastar menos horas com controles administrativos e, ainda assim, não conseguir ampliar suas vendas ou melhorar seus resultados caso os processos de gestão permaneçam inalterados.
Nesse cenário, o gerente defende que o apoio aos pequenos negócios considere características como o porte da empresa, o perfil dos clientes e a concentração de responsabilidades nas mãos do proprietário.
Inovação pode começar pelo atendimento e pela gestão
Entre as iniciativas do Sebrae para apoiar mudanças operacionais estão o programa Agentes Locais de Inovação (ALI) e o Sebraetec.
Segundo Oliveira, o ALI conta com aproximadamente 2,1 mil agentes que orientam empreendedores na revisão de processos, práticas de gestão, atendimento e vendas. O Sebraetec, por sua vez, oferece serviços tecnológicos e de inovação voltados à melhoria de produtos, processos e operações.
O gerente destaca que nem toda inovação depende da compra de equipamentos ou da implementação de sistemas digitais. Uma mudança na forma de atender clientes, organizar pedidos ou distribuir tarefas também pode representar um avanço competitivo.
Para ilustrar, cita o exemplo de uma pequena padaria que precisa disputar consumidores com um supermercado próximo. Nesse caso, o atendimento personalizado pode representar uma vantagem que não depende exclusivamente do preço dos produtos.
A discussão se estende à inteligência artificial (IA). Oliveira relata ter conhecido, em São Paulo, uma empresa que desenvolveu três aplicações voltadas a pequenos negócios: atendimento por WhatsApp, marketing digital e organização financeira. Também menciona empreendedores que usam IA para produzir materiais de divulgação e profissionais de serviços que recorrem à tecnologia para organizar agendas.
Apesar das possibilidades, o representante do Sebrae faz uma ressalva sobre a adoção de ferramentas sem planejamento.
“Usar a inteligência artificial, se não for bem trabalhado e bem compreendido, é uma armadilha. Mas, se for bem compreendido, pode ser uma grande solução”, diz.
O risco apontado pelo gerente está relacionado à adoção de soluções que não correspondem às necessidades reais da empresa. Para um pequeno negócio, implementar uma ferramenta sem reorganizar o processo em que ela será utilizada pode acrescentar custos e complexidade sem melhorar os resultados.
Organização financeira continua como desafio para os pequenos negócios
A dificuldade de administrar recursos também aparece na 13ª edição da pesquisa Pulso dos Pequenos Negócios, divulgada em setembro pelo Sebrae. O levantamento identificou que 46% dos empreendedores que buscaram financiamento bancário nos três meses anteriores conseguiram aprovação, maior percentual da série histórica iniciada em 2022.
A proporção de pequenos negócios com dívidas em atraso caiu de 28% em março para 25% em julho, segundo a pesquisa. Apesar da melhora, o acesso ao financiamento continua exigindo atenção à capacidade de pagamento e ao destino dos recursos. Oliveira destaca que a contratação de crédito sem uma finalidade definida pode comprometer o funcionamento da empresa.
Outro problema citado é a mistura entre as finanças pessoais e empresariais, especialmente entre os MEIs.
Para explicar a dificuldade, o gerente cita a situação de um prestador de serviços que recebe pelo trabalho e utiliza imediatamente parte do valor em despesas domésticas, sem registrar a movimentação como retirada do negócio.
A prática dificulta identificar quanto a empresa efetivamente faturou, quais despesas pertencem à operação e quanto dinheiro está disponível para reinvestimento.
O problema também aparece na pesquisa do Nu Empresas: 45% dos entrevistados afirmaram recorrer a recursos pessoais para atender necessidades financeiras da empresa.
Oliveira ressalta que o Sebrae não atua como operador de crédito. Seu papel, segundo ele, é orientar os empreendedores para que o financiamento seja contratado e utilizado de maneira compatível com a realidade de cada negócio.
A combinação entre crédito, consultoria e inovação representa, assim, uma estratégia de apoio à continuidade das operações. Os resultados apresentados pela instituição sugerem que o acesso a recursos financeiros, isoladamente, não resolve dificuldades de gestão que podem comprometer a sobrevivência dos pequenos negócios.
Siga o IT Forum no LinkedIn e fique por dentro de todas as notícias!