Para a economia do século XXI, o cobre é o novo petróleo – e as mineradoras bem posicionadas na produção do metal são um ímã para os investidores.
Caso emblemático: a Southern Copper Corporation, controlada pelo Grupo México.
A mineradora, com sede em Delaware e listada na NYSE, acumula valorização de 17% desde o início do ano – e o ganho só não é ainda maior por causa da forte correção nos mercados globais nos últimos dias.
O
market cap da companhia está em US$ 143 bilhões – e, dias atrás, tinha superado US$ 150 bilhões, o triplo dos US$ 52 bilhões da Vale, cujo faturamento é praticamente o triplo da mexicana.
A Southern faturou US$ 13 bilhões no ano passado, com EBITDA de US$ 7,8 bi. Já a Vale registrou vendas de US$ 38,4 bilhões e EBITDA de US$ 15,5 bi.
A divergência dos
valuations atribuídos pelo mercado também fica explícita nos múltiplos para os 12 meses à frente: 21,9x lucro para a Southern, contra 6,9x da Vale.
A diferença reflete o prêmio que o mercado atribui hoje ao cobre – e o desconto que ele aplica ao minério de ferro. O preço do cobre subiu 27% nos últimos doze meses, enquanto o minério de ferro caiu 15%.
Cerca de 70% do EBITDA da Vale vem de minério de ferro; os outros 30% saem do níquel e do cobre.
“A Southern é essencialmente uma
pure play de cobre – e as perspectivas para os dois metais são muito distintas,” Daniel Sasson, que cobre commodities no Itaú BBA, disse ao
Brazil Journal.
O cobre possui ótima condutividade e é usado largamente na construção de painéis solares, redes de eletricidade, baterias e data centers. A demanda pelo metal deve dobrar na próxima década – e a oferta não vem avançando no mesmo ritmo, em um cenário que vem sendo chamado de
copper crunch.
A BloombergNEF – uma consultoria especializada na área de commodities – disse que o cenário para o metal é de “escassez maciça de longo prazo,” com o desequilíbrio se aprofundando a partir de 2028.
Em uma apresentação recente, a Southern disse que o déficit esperado para o mercado de cobre neste ano é de 350 mil toneladas. Os estoques globais são tão apertados que não comportam mais do que duas semanas de consumo.
Além da Southern, onde tem 89% do capital, o Grupo México também controla outra mineradora de cobre no Arizona, a Asarco. Mas a maior parte de sua produção vem da Southern, com minas no México e no Peru – “e ainda tem muita coisa para desenvolver,” disse Cláudio Andrade, um gestor de portfólio na Polo Capital.
A ação do Grupo México, a
parent company da Southern e da Asarco, é listada no México e tem o maior peso no EWW – o ETF de ações mexicanas em dólares – com uma participação de 16%. No ano, o papel sobe 28%.
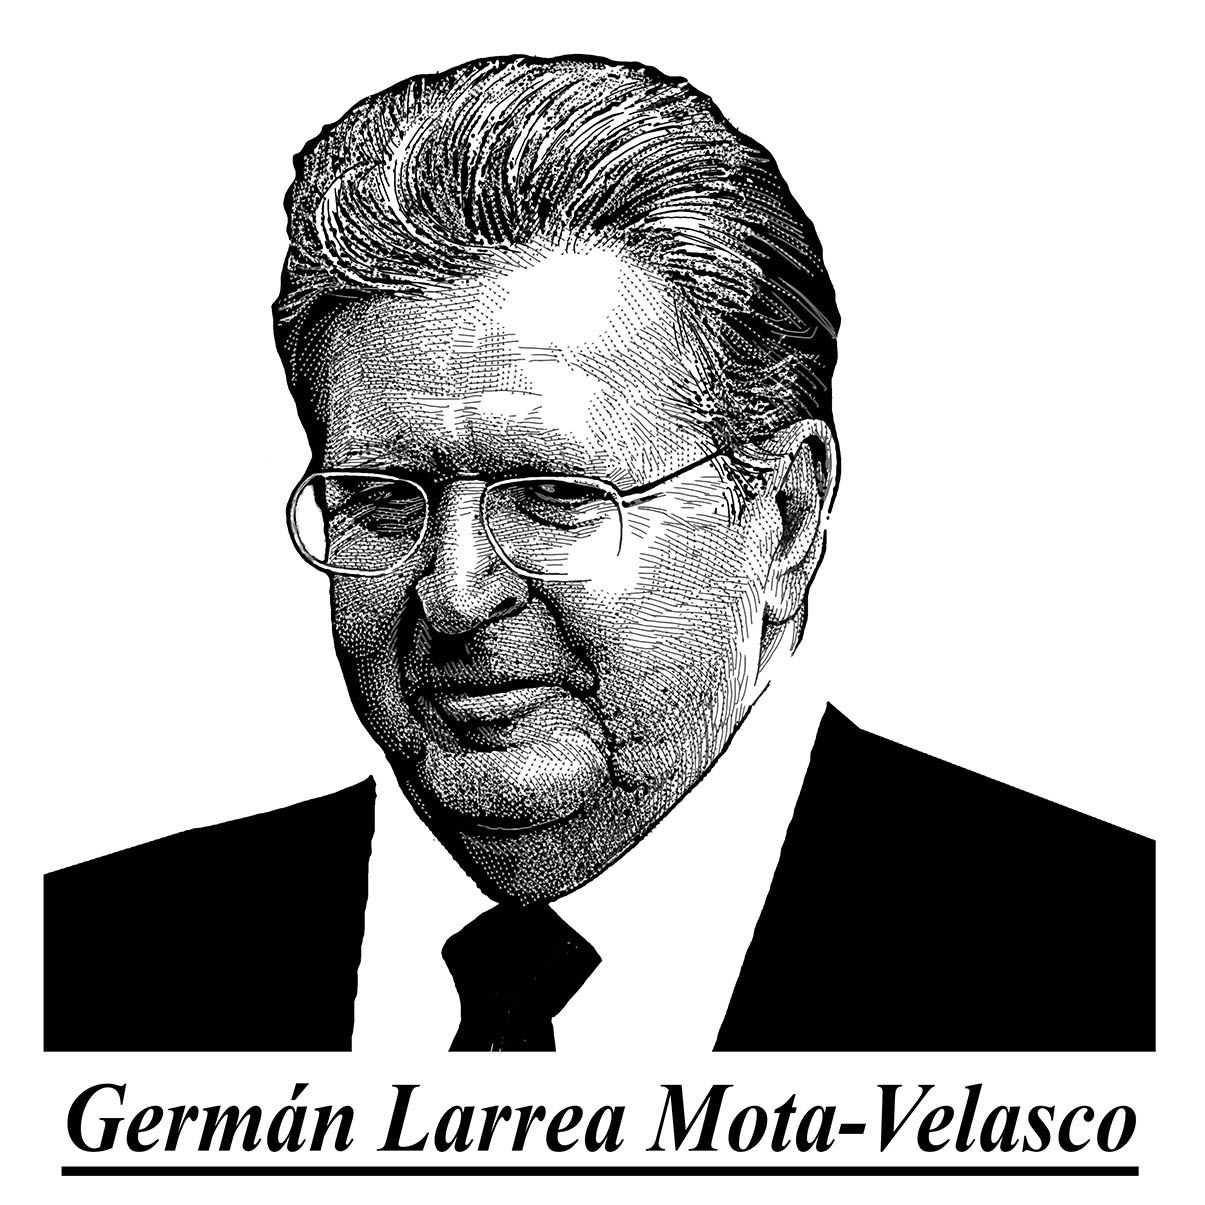
O conglomerado, que também produz prata e zinco, é controlado pela família Larrea, hoje liderada pelo
chairman e CEO Germán Larrea Mota-Velasco – dono de uma fortuna calculada em US$ 68 bilhões pela Bloomberg e conhecido localmente como
‘el rey del cobre’. Sua fortuna fica atrás apenas da de Carlos Slim, com US$ 125 bilhões.
Germán Larrea e família possuem ainda empresas de logística e já tentaram adquirir o Banamex, que o Citi tenta vender – mas as conversas não teriam evoluído por questões políticas.
O então presidente do México, André Manuel López Obrador, dizia publicamente não ver impedimentos na transação – mas nos bastidores impunha barreiras intransponíveis para a concretização do negócio.
Este ano, o Grupo México esteve entre investidores estratégicos que estudaram comprar uma fatia da Rumo colocada à venda pela Cosan. Executivos do grupo fizeram diversas viagens ao Brasil para conhecer o ativo, mas não seguiram adiante.
Os mexicanos estão capitalizados pela valorização do cobre – e o cenário parece ainda mais favorável.
A companhia está sendo cotada a preço de ouro porque, apesar de ser ‘apenas’ a quinta maior produtora global de cobre, ela é a dona das maiores reservas entre todas as companhias listadas. São 51 milhões de toneladas, contra 44 milhões da Freeport, 29 milhões da BHP Billiton – as outras duas gigantes na produção do metal. As da Vale são de pouco mais de 8 milhões.
Hoje a Vale coloca no mercado cerca de 380 mil toneladas de cobre por ano, e tem a meta de chegar a 700 mil ao longo dos próximos dez anos.
Já a Southern projeta para este ano uma produção de 980 mil toneladas, e deve superar 1 milhão em 2030 com a entrada em operação nos próximos anos das jazidas de Tía María e El Pilar, ambas no México.
No
pipeline estão jazidas ainda maiores, mas cujos investimentos ainda não foram aprovados pelo conselho. Os dois mais relevantes são Michiquillay e Los Chancas, no Peru.
“A ressalva é que os projetos de cobre não dependem só de geologia e dinheiro. Dependem de licenças do governo e das comunidades, e isso costuma demorar. O tempo médio para desenvolver uma mina de cobre passa de 10 anos,” disse Sasson. “Em Los Chancas, por exemplo, a empresa ainda trabalha para retomar o controle da área, invadida por mineradores ilegais.”
A Southern Copper reportou um EBITDA ajustado recorde de US$ 3,04 bi no último tri – um aumento de 54% na comparação anual. As operações no México responderam por 63% do resultado, e as atividades no Peru pelos 37% restantes.
Os principais riscos para a companhia são os eventuais – e quase inevitáveis – atrasos no ciclo de capex. Outra ameaça é a não materialização da demanda esperada, como por exemplo se houver uma revisão para baixo na expectativa de construção de data centers.
Boa parte do preço do cobre vem do fluxo financeiro das apostas no avanço da inteligência artificial – e as mineradoras do metal ficaram mais sensíveis à oscilação das ações das empresas de tecnologia, como ficou evidente na última semana.
SAIBA MAIS
“O cobre é o novo petróleo.” E o preço não para de subir
Valuation do cobre mata fusão entre Rio Tinto e Glencore