Bastaram cinco pregões para os agentes econômicos refazerem as contas sobre os juros no Brasil. A semana que se seguiu à reeleição do presidente Luiz Inácio Lula da Silva (PT) levou a Bolsa à pior queda semanal desde março de 2020, empurrou o dólar para cima e fez os juros futuros dispararem. É nesse ambiente que o Comitê de Política Monetária (Copom) decide nesta quarta-feira (4) o rumo da Selic, diante de uma hipótese que parecia distante até a véspera do segundo turno: a de que o ciclo de cortes termine com a taxa em 13,75% ao ano.
A decisão deve indicar como o BC avalia o efeito desse choque sobre a inflação e se a sequência de cinco cortes chegou ao fim ou foi apenas suspensa. “A reunião ganhou peso por ser a primeira decisão relevante de política econômica depois da eleição, num momento de incerteza muito alta sobre a política fiscal”, afirma Guilherme Ghidetti, sócio e CIO da Jera Capital.
O tombo começou na segunda-feira (26), primeiro pregão após o segundo turno, quando o Ibovespa acionou o circuit breaker. O índice emendou cinco sessões de queda e encerrou outubro com o pior desempenho mensal desde junho de 2022.
No Tesouro Direto, os títulos prefixados tiveram a maior alta diária de taxas da série histórica, iniciada em 2005, e o Tesouro Nacional cancelou leilões e recomprou papéis para conter a volatilidade. Na Bolsa, a leitura predominante entre analistas passou a ser de cautela, com carteiras mais defensivas e alertas de que a recuperação pode levar meses.
Para Gabriel Magno, chefe de alocação de investimentos e sócio da AW Capital, a reação reflete uma quebra de expectativa, já que o mercado esperava maior controle de gastos no próximo governo. Com o resultado das urnas, segundo ele, “o mercado encontra-se em um momento de incerteza quanto às contas públicas e de receio quanto ao futuro da dívida pública brasileira”.
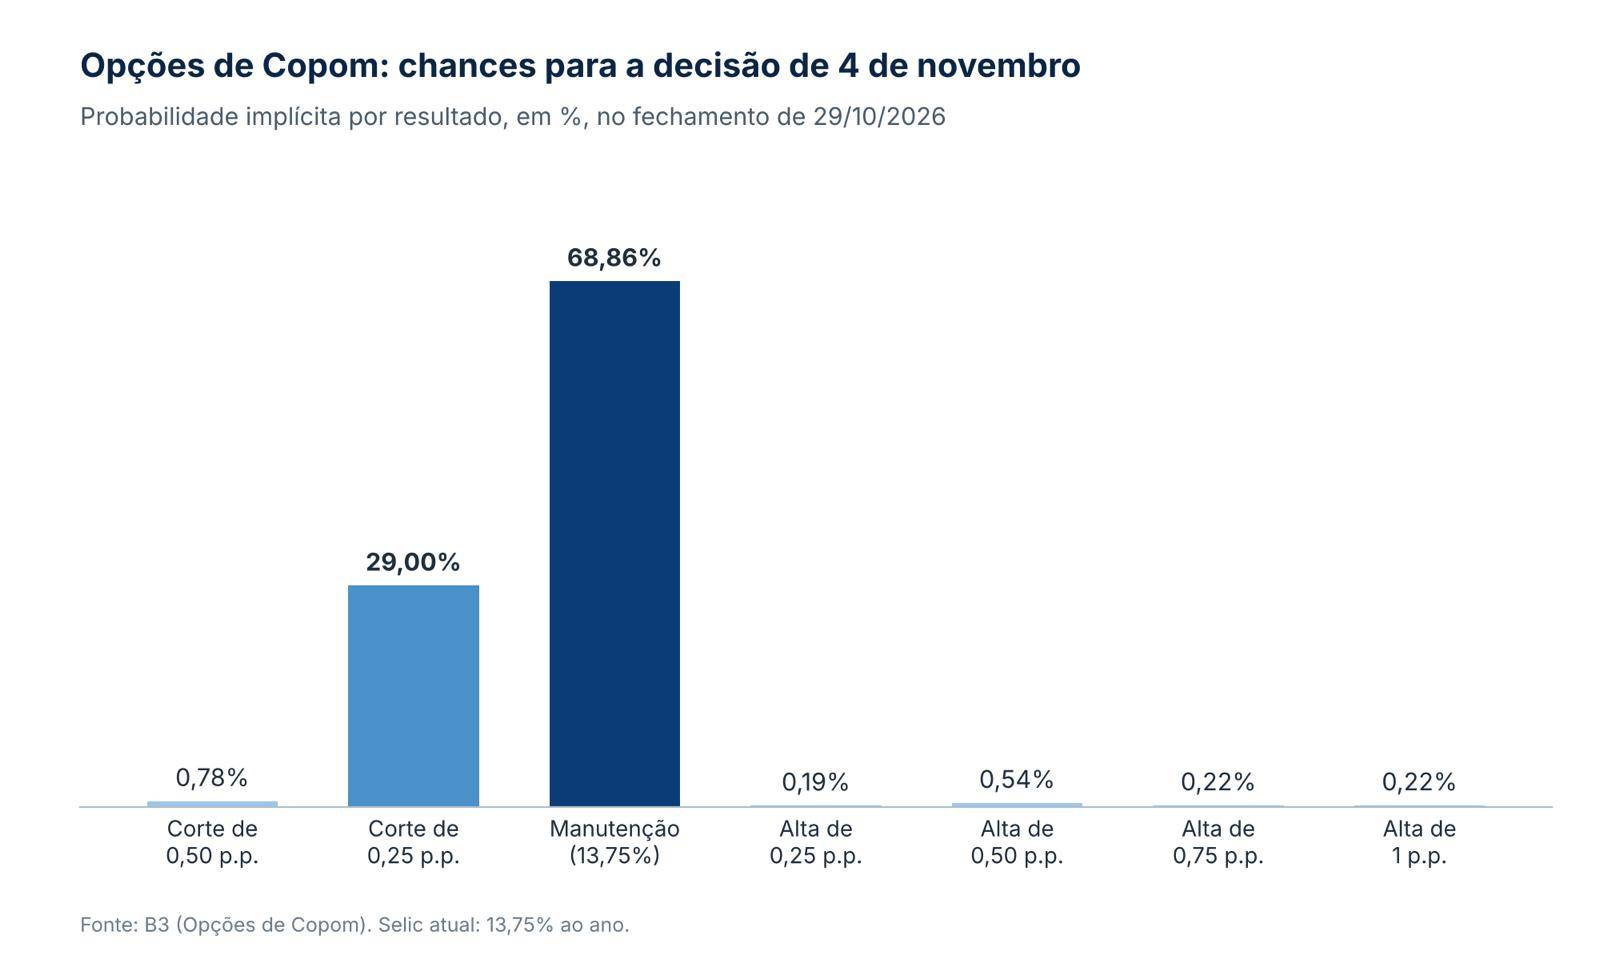
Nas opções de Copom negociadas na B3, a probabilidade de manutenção da Selic, minoritária antes da eleição, chegou a perto de 70% no fechamento de quinta-feira (29), contra cerca de 30% de chance de um corte de 0,25 ponto percentual. Os contratos embutem até apostas residuais em alta dos juros.
Antes do segundo turno, a discussão se concentrava em quantos cortes adicionais o Copom ainda faria, lembra Leandro Padulla, economista do ASA. “Agora, o debate passou a incluir a possibilidade de interrupção imediata do ciclo de flexibilização monetária”, diz.
Para um operador ligado a um importante banco estrangeiro, ouvido pelo InfoMoney, a volatilidade dos últimos dias tira do BC parte da base técnica para decidir. Os preços na tela, segundo ele, ainda refletem desmontagem de posições e ordens de stop loss, e o câmbio pode mudar de patamar rapidamente a depender dos anúncios do governo. “A decisão deixa de ser uma decisão quantitativa, vai ser uma decisão mais qualitativa”, afirma.
O operador vê argumentos para os dois caminhos, mas defende a pausa. Na avaliação dele, interromper os cortes depois de um evento desse porte é mais fácil de justificar e deixa a porta aberta para retomá-los mais adiante. Já um corte agora, com o investidor local em pânico, poderia alimentar teorias sobre a independência do BC, ainda que ele não veja risco real de credibilidade. “Se eu fosse ele, eu não cortava”, resume.
João Peixoto, CEO da Ouro Preto Investimentos, não vê motivo para o presidente do BC, Gabriel Galípolo, afrouxar a política monetária no curto prazo. “Se ele não fez antes para beneficiar Lula, agora tem menos motivo para fazer”, diz.
Câmbio, inflação e expectativas
O efeito do choque sobre a inflação está no centro da decisão. “O papel do Banco Central, neste momento, é avaliar em que medida a depreciação cambial e o aumento dos prêmios de risco serão persistentes e poderão contaminar as expectativas e as projeções de inflação no horizonte relevante”, explica Padulla.
De um lado, segundo o economista do ASA, a atividade econômica continua em desaceleração, refletindo os efeitos dos juros altos. De outro, a depreciação cambial, a incerteza fiscal e o risco de deterioração adicional das expectativas recomendam mais cautela. O efeito líquido deve ser uma elevação da inflação projetada pelo Copom.
Em relatório, o Bradesco aponta que, desde a última reunião, o petróleo ficou mais pressionado e o real se desvalorizou frente ao dólar, o que deve elevar a projeção de inflação do BC no horizonte relevante. Ainda assim, o banco projeta um corte de 0,25 ponto percentual nesta quarta, para 13,5% ao ano.
Padulla não descarta um último corte. Mesmo revisada para cima, a projeção do Copom pode seguir perto da meta, o que não inviabilizaria necessariamente essa decisão. “No entanto, em um ambiente de expectativas mais desancoradas e maior incerteza fiscal, diminui o espaço para reduzir o grau de restrição monetária”, pondera.
Magno, da AW Capital, avalia que os dados atuais até dão espaço para o Copom cortar, mas que a escolha passa pelo humor do mercado. Um corte poderia provocar novas altas nos juros futuros, enquanto a manutenção ajudaria a acalmar os preços e mostraria ao mercado que o BC “entende o momento e que não vai ceder à pressão política”. Ele espera um BC mais duro, que pause os cortes.
Fiscal como pano de fundo
A apreensão vem principalmente das contas públicas. A dívida bruta do governo geral chegou a 82,9% do PIB em setembro, segundo o Banco Central. Pelos cálculos da Instituição Fiscal Independente (IFI), do Senado, a perda de arrecadação com as bets, o pacote para microempreendedores individuais e o reajuste do Bolsa Família devem gerar um impacto fiscal de R$ 40 bilhões não previsto no orçamento, conta que não inclui outras promessas de campanha.
No discurso de vitória, Lula prometeu universalizar a escola de tempo integral até o ensino médio e criar o Pé-de-Meia universitário. Ghidetti observa que o presidente não fez menção a déficit, dívida ou juros. Segundo ele, a Fazenda reafirmou o compromisso com a meta fiscal e diz ter medidas prontas, mas não detalhou quais seriam.
Na segunda-feira, Lula se reuniu com os ministros Dario Durigan, da Fazenda, e Bruno Moretti, do Planejamento, para tratar da política fiscal e da composição da equipe. Até o fechamento desta reportagem, não havia anúncio sobre a nova equipe econômica.
Para o CIO da Jera, uma pausa é o caminho. “O que está em jogo é a credibilidade do Banco Central. O BC é a principal âncora das expectativas. Se cortar os juros logo depois de um choque desse tamanho, o mercado vai entender que a política monetária pode passar a acomodar o fiscal”, afirma. “Uma pausa, com um comunicado firme, mostra que a função de reação do BC não mudou com o resultado da eleição.”
Pierre Jadoul, diretor-executivo e responsável pela estratégia de crédito privado da ARX Investimentos, vê pouco espaço para cortes no curto prazo e condiciona o cenário à sinalização do governo sobre o ajuste fiscal. “Se não houver sinalização, e se [o] BC tentar cortar os juros, veremos a curva de juros futura estourando, e empresas se financiam na curva futura, não na Selic de um dia”, alerta.
Peixoto, da Ouro Preto, defende juros menores, mas com uma condição. “Eu discordo dos economistas, acho que tem de baixar a taxa de juros, mas antes o governo teria de mostrar que é responsável em termos fiscais”, diz.
Alexandre Muller, CIO da Leto Capital, projeta Selic média de dois dígitos ao longo de todo o novo mandato. “Essa matriz econômica que o governo escolheu vai produzir juro alto, não tem como fugir disso”, aponta.
Bernardo Feijó, COO da Kapitalo Investimentos, vê a alta dos juros como discussão mais provável daqui para frente. “E caso se esteja discutindo queda, será por motivos muito ruins, colapso na atividade ou até no limite, questionamento da independência do BC, o que se quer evitar a todo custo. São riscos de cauda, mas estão na mesa”, diz.
Sinais para dezembro e para a renda fixa
Para Cleiton Souza, sócio-fundador da Private Investimentos, a postura mais adequada seria manter a Selic, com um comunicado firme e vigilante. Um corte sem sinalização convincente de convergência da inflação à meta, avalia, poderia ser interpretado como prematuro e pressionar ainda mais o câmbio e os juros longos. “Tão importante quanto a decisão será a clareza do comunicado sobre os riscos identificados e as condições necessárias para novos cortes”, ressalta.
O comunicado do Copom deve indicar se a porta fica aberta para a reunião de dezembro, a última do ano. Até a decisão, a agenda inclui as projeções do boletim Focus, divulgadas excepcionalmente nesta terça-feira por causa do feriado, e os dados de emprego formal do Caged, que saem na quarta.
Para o investidor, uma pausa mantém o rendimento das aplicações pós-fixadas, como o Tesouro Selic e os CDBs atrelados ao CDI, no patamar atual por mais tempo. Muller acredita que esse quadro deve manter a renda fixa no centro das carteiras. “Como tem sido no Lula 3, com a Selic média em dois dígitos, dificilmente a renda fixa vai deixar de ser dominante nas carteiras no próximo governo”, diz.
Os títulos prefixados e atrelados à inflação seguem sujeitos à marcação a mercado, que reflete diretamente a reação da curva de juros à decisão e ao comunicado. Diante de um resultado ainda incerto, o operador ouvido pelo InfoMoney diz que não montaria posição antes da reunião. “Eu nunca apostaria nesse trade”, conta.
The post O que está em jogo na primeira decisão do Copom após a reeleição de Lula appeared first on InfoMoney.