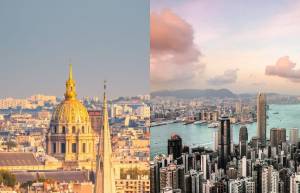
PARIS – A vida e a morte podem influenciar o preço de um imóvel de maneiras pouco convencionais. Enquanto na Europa a expectativa de vida do vendedor entra no cálculo da operação, na Ásia o estigma relacionado à morte afeta o interesse dos compradores.
Em Paris, por exemplo, uma pessoa pode vender sua propriedade com desconto e continuar morando nela, enquanto o comprador paga uma renda ao antigo dono até sua morte. A operação envolve especialmente os proprietários idosos. Já em Hong Kong, apartamentos associados a homicídios ou suicídios podem ser negociados por até metade do valor de imóveis semelhantes.
O modelo francês é conhecido como viager. Nesse tipo de contrato, o proprietário vende seu imóvel em troca de uma renda vitalícia paga pelo comprador. A negociação pode incluir também uma quantia inicial, chamada bouquet, além dos pagamentos periódicos.
Na modalidade mais comum, o viager occupé, o vendedor mantém o direito de morar na propriedade até morrer. O comprador adquire o imóvel, mas só poderá ocupá-lo ou utilizá-lo plenamente depois desse momento. Existe também o viager libre, no qual a propriedade fica disponível para o comprador desde a assinatura do contrato.
Imóveis negociados nesse formato podem ter descontos de até 80% em relação ao valor de mercado. O abatimento está relacionado ao tempo de espera para utilizar a propriedade e ao compromisso de pagar uma renda sem prazo previamente definido.
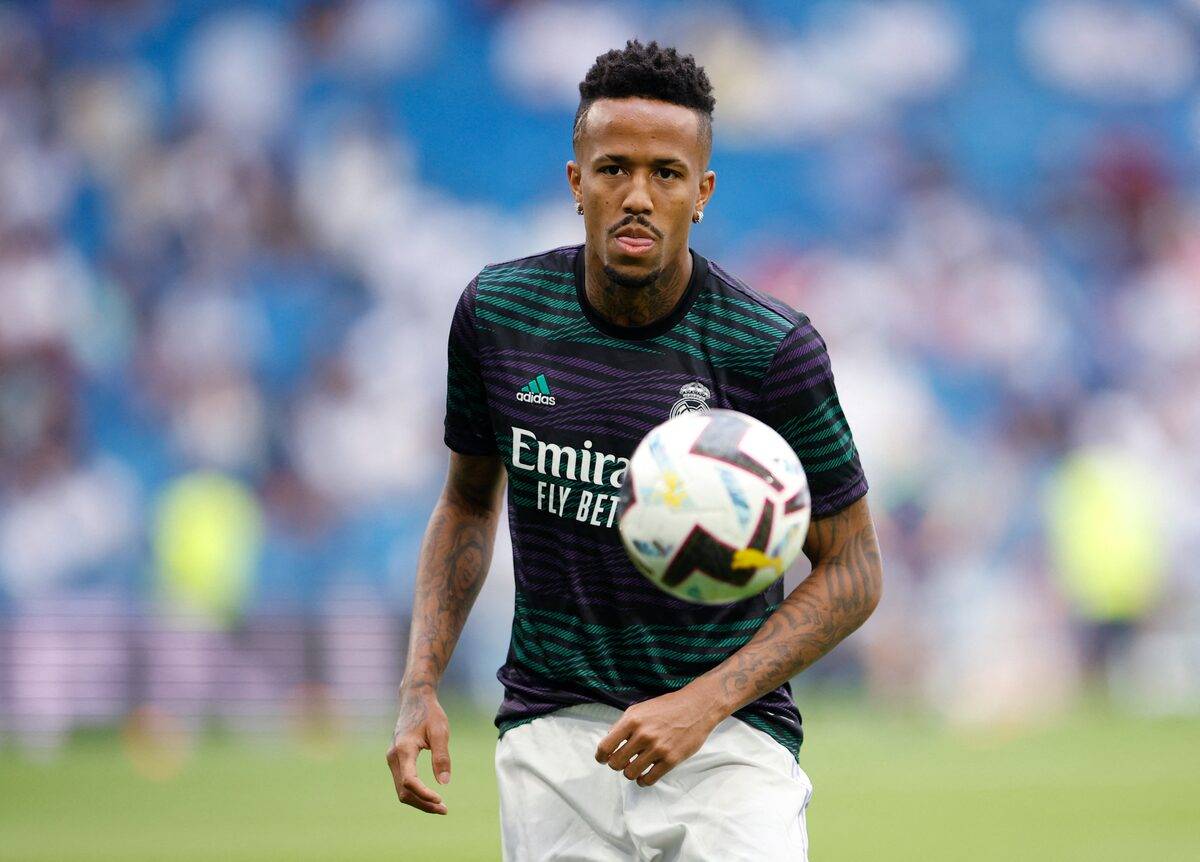
Casa de Militão é assaltada durante El Clásico e ladrões levam R$ 2 mi em joias
A invasão teria ocorrido por uma janela aberta do terceiro andar entre 21h e 22h (horário local)
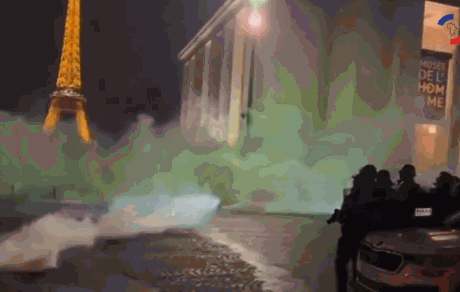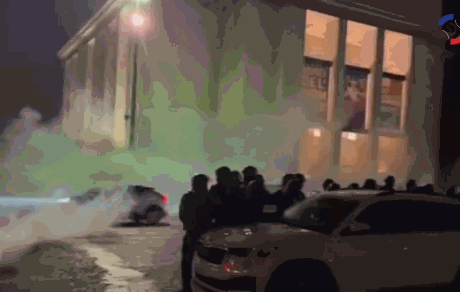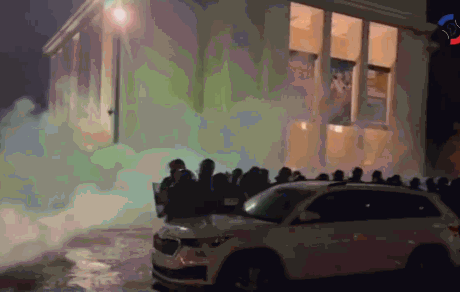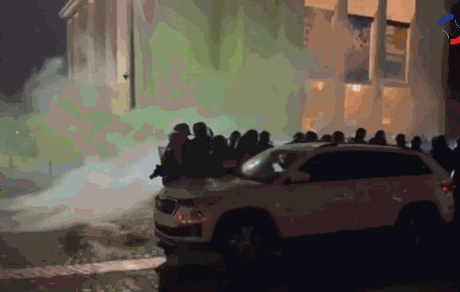
Novo dia de protestos em Paris termina com confrontos diante da Torre Eiffel
Terceiro final de semana de mobilização na França teve forte repressão das forças de segurança e policias feridos por coquetel molotov
O valor da operação considera fatores como preço de mercado do imóvel, idade e expectativa de vida do vendedor, quantia paga inicialmente e eventual direito de ocupação. A renda pode ser mensal, trimestral ou anual, e continua sendo paga enquanto o antigo proprietário estiver vivo.
A incerteza sobre a duração dos pagamentos representa o principal risco para o comprador. Se o vendedor viver mais do que o previsto nos cálculos, o custo acumulado poderá superar o valor de mercado da propriedade. Se morrer pouco tempo depois da assinatura, terá recebido menos parcelas do que poderia receber caso vivesse por mais anos.
Para o vendedor, o modelo permite transformar o patrimônio imobiliário em uma fonte de renda durante a aposentadoria, mantendo, em muitos casos, o direito de permanecer na própria casa. A modalidade é reconhecida pela legislação francesa e exige a formalização do contrato perante um notário.
Leia também: Paris tenta apagar da paisagem seu prédio mais odiado, mas enfrenta impasse: o custo
Em Hong Kong, morte pode derrubar o valor
A relação entre morte e mercado imobiliário assume outra dimensão em Hong Kong. Propriedades nas quais ocorreram mortes não naturais, como homicídios e suicídios, podem ser negociadas com descontos de até 50%, segundo agentes imobiliários ouvidos pelo South China Morning Post. Os aluguéis dessas unidades também costumam ficar cerca de 20% abaixo da média de mercado.
O impacto não se restringe ao apartamento onde ocorreu a morte. Uma pesquisa de Zheng Chang e Jing Li, publicada em 2018 na revista acadêmica Regional Science and Urban Economics, analisou transações imobiliárias em Hong Kong entre 2001 e 2015 e estimou uma desvalorização média de 25% nas unidades diretamente associadas a mortes não naturais.
O estudo também identificou efeitos sobre imóveis próximos. Apartamentos no mesmo andar tiveram queda média de 4,5% nos preços, enquanto unidades em outros andares do mesmo edifício registraram redução de 2,6%. Em outros prédios do mesmo condomínio, o recuo foi de aproximadamente 1%.
Os pesquisadores atribuíram a maior parte do impacto ao estigma associado à propriedade, e não à percepção de aumento do risco de criminalidade. A desvalorização também não é necessariamente permanente: os preços continuaram caindo por cerca de quatro a cinco anos após o episódio e, depois, começaram a se recuperar gradualmente.
The post Como vida e morte influenciam o preço dos imóveis, de Paris a Hong Kong appeared first on InfoMoney.