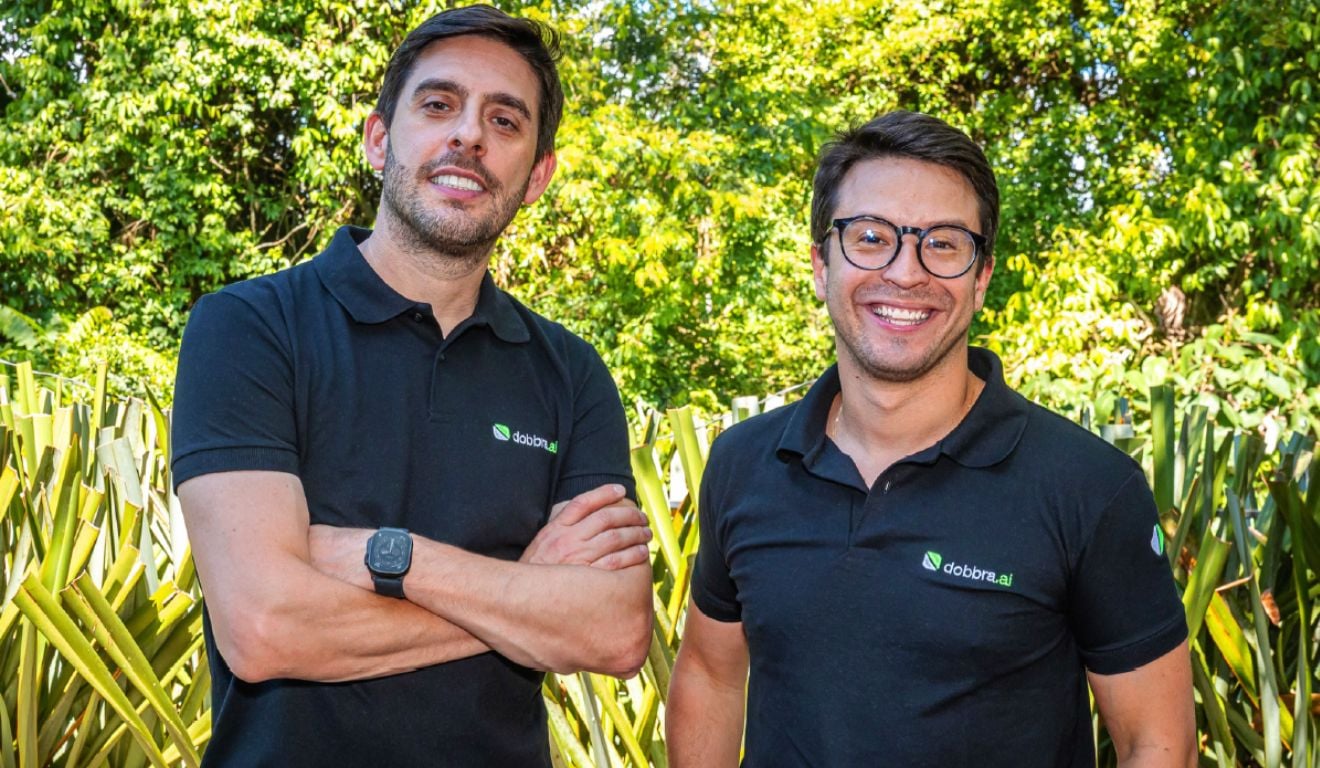
Cinquenta fundos de venture capital disseram não à ideia de Alex Körner, mas isso não impediu o executivo de tirar sua quarta empresa do papel. Após ajudar a construir a 180 Seguros, ele decidiu apostar novamente no setor, desta vez com a Dobbra.ai, fundada em bootstrap ao lado de Vinicius Alvarenga. A startup estreia nesta quinta-feira (19), em parceria com a Zurich Seguros, para automatizar a venda assistida de seguros pelo WhatsApp com inteligência artificial.
O primeiro produto é a garantia estendida, velha conhecida do balcão das lojas, agora oferecida aos lojistas que vendem em marketplaces como Mercado Livre, Shopee e TikTok Shop. A proposta é atender vendedores que hoje não têm acesso à distribuição de seguros nem recebem comissões por essas vendas.
Na prática, depois que o consumidor recebe o pedido, a assistente virtual Dora entra em contato pelo WhatsApp, explica as condições da garantia estendida, responde a dúvidas e conduz a contratação. O seguro é emitido pela Zurich, enquanto a Dobbra.ai fica responsável pela tecnologia e pela distribuição. O seller que originou a venda fica com parte da receita.
“A Dora apresenta o produto, argumenta, contorna objeções e fecha o pagamento. O WhatsApp não é o nosso canal de atendimento, é o nosso canal de vendas”, afirma Alex ao Startups.
A tese da empresa parte da constatação de que seguro não se compra, alguém precisa vender. Segundo o fundador, a distribuição em canais de afinidade se divide em três modelos. O canal humano converte muito, mas pode gerar alto cancelamento conforme o incentivo dado ao vendedor. O embedded insurance (“seguro integrado”, em tradução livre), embutido na jornada de compra, depende de como essa jornada é desenhada. E o digital puro segue com conversão baixa. “Essa sempre foi uma discussão histórica do setor. A gente achou que o embedded insurance resolveria esse problema, e ele não resolveu”, diz.
Pelas estimativas da Dobbra.ai, a adesão à garantia estendida chega a 45% no balcão, onde um vendedor explica o que o seguro cobre, e cai para 2% a 3% no digital, em que a oferta aparece como um banner ou uma caixa no checkout. Para Alex, o formato digital é uma comunicação dura demais para o produto.
“A cultura de seguros no país é baixa, e o cliente não entende o que está comprando. Quando a gente não entende, a gente não compra. Ninguém compra nada na dúvida”, ressalta. Daí o posicionamento da marca: “Quem explica, vende”.
Agora, a empresa quer ocupar um espaço entre a distribuição tradicional, baseada na atuação de vendedores, e os modelos digitais, que dependem de ofertas automatizadas e pouco explicativas.
Nova aposta após a 180 Seguros
A Dobbra.ai é a quarta empresa construída por Alex, que já acumula mais de 20 anos de experiência no setor. Além de cofundar a 180 Seguros, o executivo participou da criação do AutoCompara, no Santander, e da MAPFRE Consórcios. Também ocupou posições de liderança em seguros na Stone, no Santander e na Zurich.
A decisão de empreender novamente, segundo ele, não estava inicialmente nos planos. A oportunidade surgiu a partir da percepção de que o mercado ainda não havia encontrado uma maneira escalável de vender seguros no ambiente digital.
Na 180 Seguros, a aposta estava relacionada ao potencial do embedded insurance para ampliar a distribuição de produtos. Agora, a Dobbra.ai parte de uma leitura diferente: o seguro precisa de alguém que explique suas condições e benefícios, mesmo quando a contratação acontece em um ambiente digital. “Quando eu olho para a experiência da 180, vejo que existe espaço junto ao canal de distribuição para melhorar a conversão de venda de seguros nos canais digitais”, comenta.
O executivo também destaca que a tecnologia permite construir negócios com estruturas mais enxutas. A Dobbra.ai foi desenvolvida com recursos próprios, sem investimento externo, e começou a operar com uma equipe de aproximadamente três pessoas, apoiada por dezenas de agentes de inteligência artificial.
Antes de tirar o projeto do papel, a Dobbra.ai recebeu cerca de 50 negativas de fundos de venture capital. Segundo o fundador, os investidores até demonstravam interesse pela tese e pela oportunidade, mas queriam ver um produto em operação antes de aportar recursos. “Eles falavam: traciona e vem conversar com a gente”, conta.
A decisão foi construir a plataforma em bootstrap, utilizando capital próprio. O executivo afirma que não descarta retomar conversas com investidores no futuro, mas a captação não está entre as prioridades atuais.
Como funciona
Para o vendedor, a entrada tem três passos: ele conecta o ERP, o sistema de gestão da loja, à Dobbra; os pedidos entregues passam a chegar à Dora; e um painel acompanha a operação em tempo real. “É uma integração baixa. Na prática, nem é uma integração, o seller só faz uma ativação”, explica o fundador.
A partir daí, cada venda vira um contato. Como a plataforma é white label, a mesma tecnologia pode operar em outros canais de relacionamento e com a marca do parceiro. Já a Dora se apresenta como assistente virtual e não esconde que é uma IA, e a oferta é opcional: se o cliente recusar, a conversa termina.
O nome da empresa vem da promessa ao lojista. A expectativa é que a parte do seller na receita do seguro dobre o que ele ganha sobre a mesma venda. Do prêmio, uma parte vai para a seguradora, e a comissão é dividida entre a Dobbra.ai e o vendedor. “Nos cálculos que temos internamente, a expectativa é sempre dobrar a receita do seller. Daí o nome da companhia”, completa.
Expansão e meta de R$ 1 bilhão
A primeira operação comercial da Dobbra.ai já está em andamento, com um parceiro cujos sellers movimentam R$ 30 milhões anuais em GMV (volume bruto de mercadorias vendidas). A empresa, no entanto, não quis divulgar o nome do parceiro e nem os resultados de conversão das primeiras vendas.
Um dos indicadores iniciais compartilhados por Alex é a taxa de contato pelo WhatsApp, que está entre 70% e 72%. A companhia agora trabalha para melhorar as demais etapas do funil, desde a abordagem até a efetiva contratação do seguro.
A meta é alcançar R$ 1 bilhão em GMV em 2027, considerando o volume de vendas dos sellers conectados à plataforma. Para isso, a startup já mapeou novos canais de distribuição e mantém negociações com potenciais parceiros.
O modelo de remuneração prevê o repasse de uma parcela do prêmio à seguradora e a divisão da comissão entre a Dobbra.ai e o seller. A expectativa dos fundadores é que a receita adicional com seguros possa dobrar o ganho do lojista sobre uma mesma venda.
Embora a garantia estendida seja o produto de estreia, a ambição é ampliar a atuação para outros seguros de afinidade, como vida e residencial. A plataforma também poderá atender bancos, fintechs e empresas de meios de pagamento, que funcionariam como canais de distribuição.
A longo prazo, Alex quer consolidar a Dobbra.ai como uma plataforma de venda de seguros em canais digitais. A proposta, segundo ele, é alcançar consumidores que hoje não contratam esse tipo de proteção por falta de informação e orientação durante a jornada de compra.
O post Alex Körner volta ao empreendedorismo com a Dobbra.ai, sua quarta empresa apareceu primeiro em Startups.